
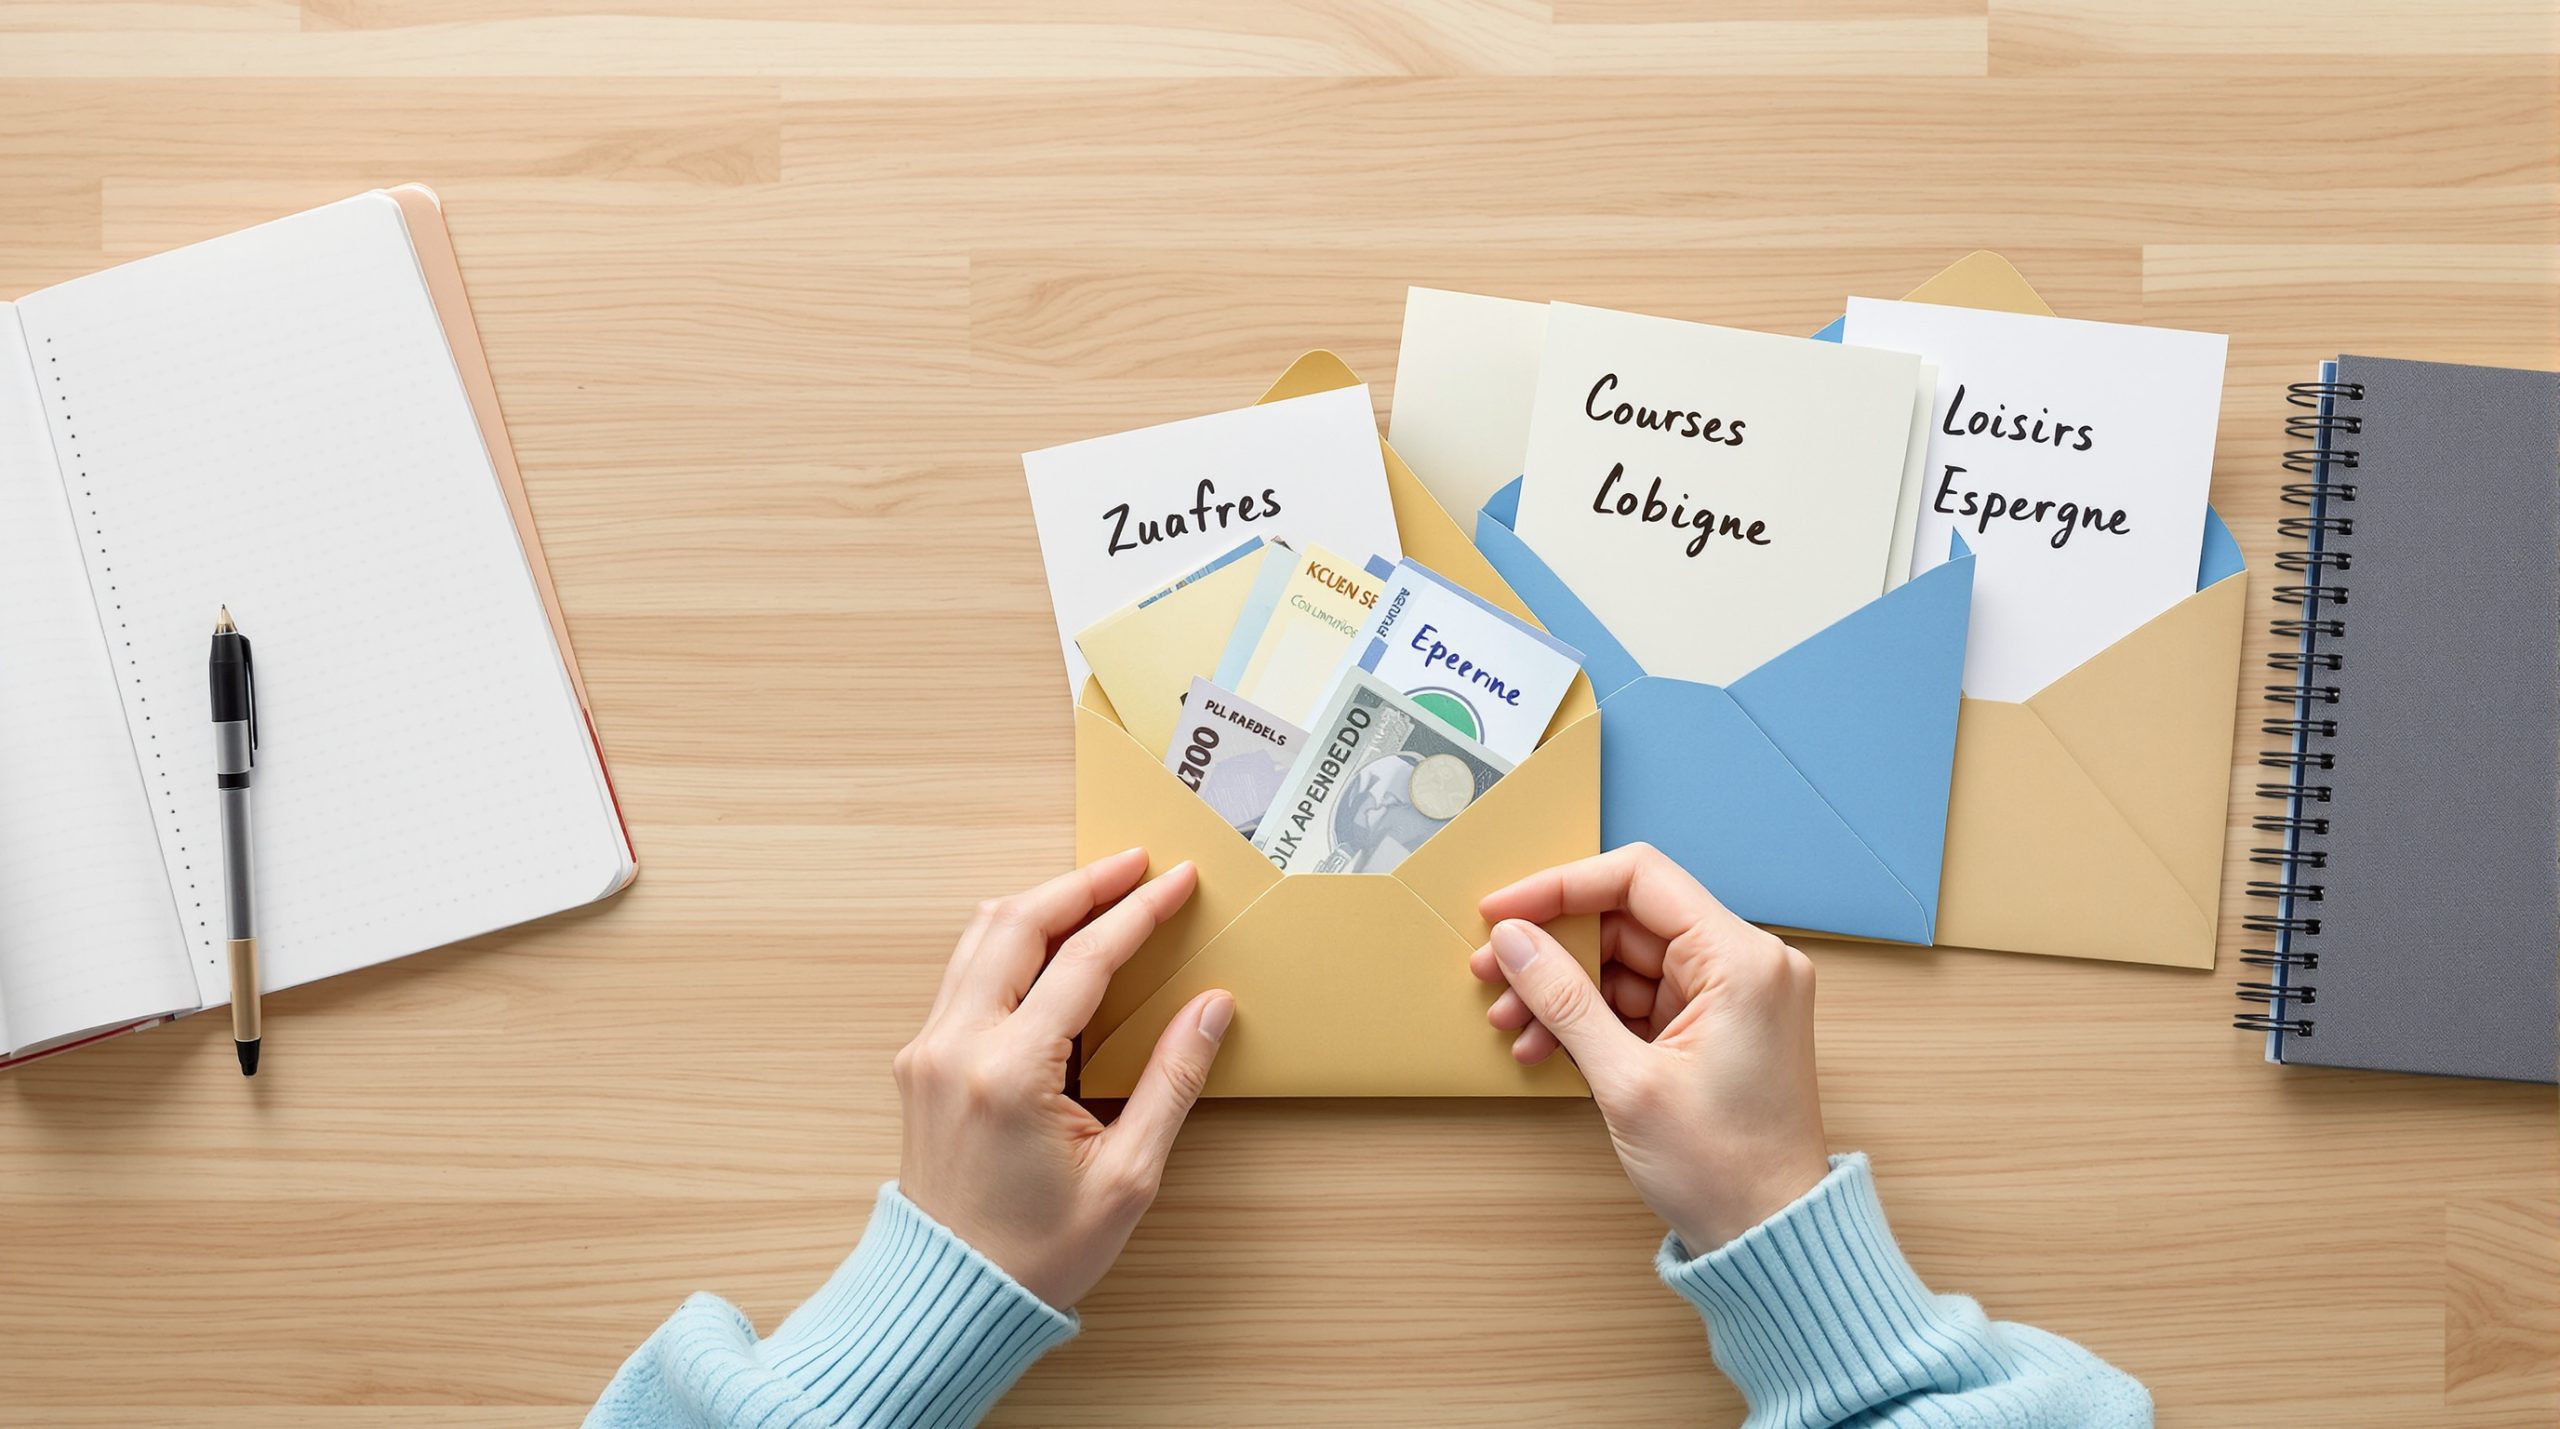
Fini les mensualités qui s’accumulent et le stress des échéances à payer. Nicolas a réussi à se libérer de tous ses emprunts et partage aujourd’hui les stratégies qui lui ont permis de sortir du cercle vicieux de l’endettement. Entre discipline budgétaire et changements d’habitudes radicaux, découvrez comment il est possible de reprendre le contrôle de ses finances personnelles et de bâtir un avenir plus serein.
L’importance cruciale d’une planification mensuelle rigoureuse
Tenir ses comptes avec précision constitue la première étape vers une stabilité financière durable. Les personnes qui ne sont pas endettées établissent systématiquement leur budget chaque mois.
La méthode employée importe peu, qu’il s’agisse d’un tableau Excel, d’une application mobile ou d’un simple carnet. L’essentiel réside dans la constance et la discipline. Les personnes sans dette ne dévient jamais de leurs objectifs budgétaires.
L’art de dépenser moins que ce qu’on gagne réellement
Vivre en dessous de ses moyens signifie agir comme si son salaire était inférieur à ce qu’il est véritablement. Cette stratégie permet de réduire volontairement les dépenses et d’éviter les achats inutiles.
Cette approche favorise également la constitution d’une réserve financière. Nicolas a ainsi réussi à mettre de côté 1 378 € en 52 semaines, créant un fonds d’urgence précieux pour faire face aux imprévus de la vie.
Le retour aux espèces pour maîtriser ses dépenses
Le paiement par carte bancaire constitue un piège redoutable qui favorise les achats impulsifs. Utiliser de l’argent que l’on n’a pas physiquement en main représente une erreur coûteuse.
Les cartes à débit différé encouragent particulièrement les dépenses excessives. Nicolas range désormais ses cartes bancaires et règle tous ses achats en liquide. Résultat : cette méthode lui a permis de réaliser 20% d’économies sur ses dépenses courantes.
Des choix financiers alignés avec ses objectifs de vie
Prendre conscience de la valeur de chaque euro et mesurer l’impact des achats impulsifs s’avère déterminant. Chaque dépense mérite désormais une réflexion approfondie.
Avant tout achat, Nicolas se demande si celui-ci correspond à ses objectifs financiers à long terme ; dans le cas contraire, il préfère épargner. Il a ainsi fait des sacrifices importants comme renoncer à des vacances ou à l’achat d’une nouvelle voiture pour atteindre l’indépendance financière durable.
« Ce sont les sacrifices d’aujourd’hui qui vous permettront de profiter pleinement de votre liberté financière demain. »
Transformer l’épargne en priorité absolue
L’économie dépasse le stade de la simple habitude pour devenir un véritable mode de vie. De petits ajustements quotidiens produisent un impact cumulé considérable sur le long terme.
Des astuces pour économiser sur les courses ou l’identification de 17 mauvaises habitudes faisant exploser les factures d’électricité illustrent cette démarche. Chaque mois, Nicolas met de côté une partie de son salaire pour l’épargne avant toute autre dépense.
Cette méthode empêche de céder à la tentation et permet de rester concentré sur ses objectifs financiers.
Penser au-delà de l’instant présent
Vivre sans dettes implique d’adopter une vision à long terme, bien au-delà des dépenses immédiates. Nicolas se projette sur 5 ans et évalue chaque décision financière en fonction de ses objectifs futurs.
Avant chaque achat, il se pose plusieurs questions : « Cette dépense me rapproche-t-elle de mes objectifs ? Est-ce que cette dépense est vraiment nécessaire ? Ai-je vraiment besoin de ça en ce moment ? »
Cette approche permet d’économiser pour de grands projets comme acheter une maison ou voyager, et aide à résister aux achats impulsifs.
Cultiver la patience comme vertu financière
La patience demeure une qualité essentielle pour éviter l’endettement. Les grands projets ne se réalisent jamais du jour au lendemain.
Au lieu de céder aux achats impulsifs, Nicolas prend le temps d’économiser avant de faire un achat important, qu’il s’agisse d’un nouvel iPhone ou de nouveaux vêtements. Il attend d’avoir économisé suffisamment avant d’utiliser une carte de crédit.
Cette approche évite le stress des factures et des intérêts, et rapproche progressivement de l’objectif d’indépendance financière. Chaque étape franchie sans ajouter de dettes constitue une victoire personnelle.


